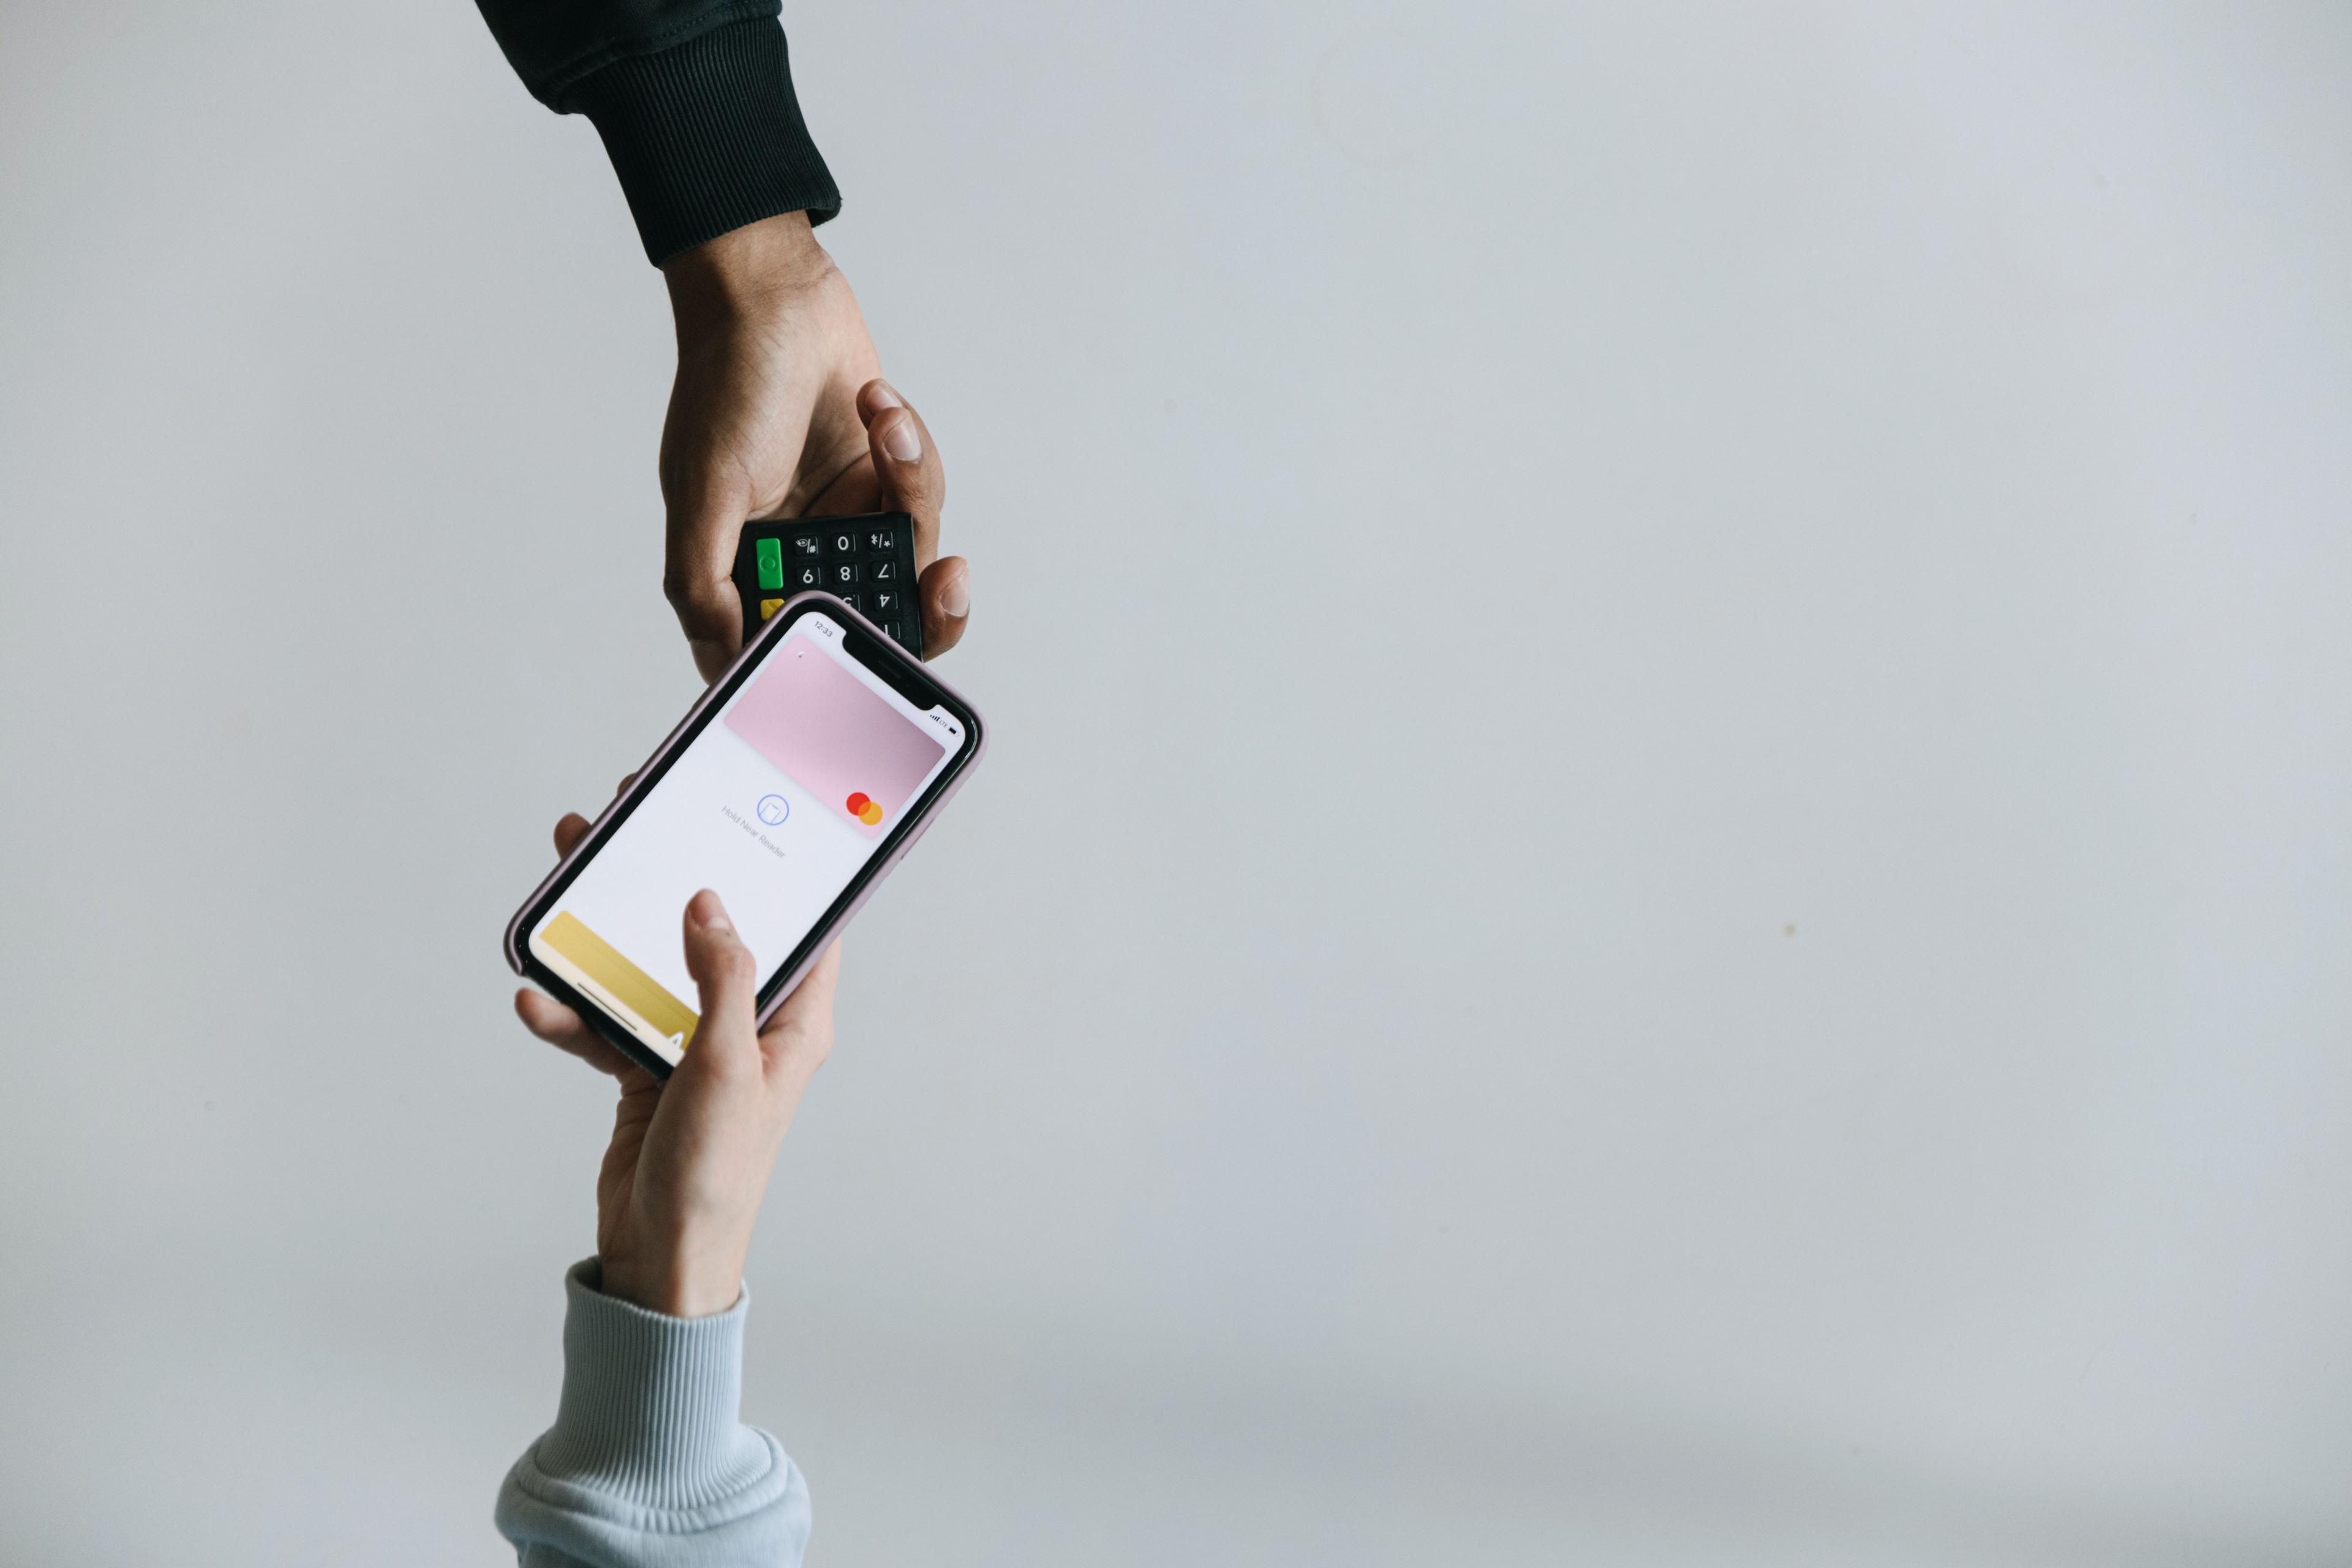
OpenAI lança ChatGPT Wallet para pagamentos seguros de agentes via Amex, Mastercard e Visa
ChatGPT Wallet estreia com validação por segurança a cada compra, tokenização de cartão e parcerias com American Express, Mastercard e Visa, abrindo caminho para o comércio por agentes de IA de forma confiável.

Danilo Gato
Autor
Introdução
ChatGPT Wallet chega com a promessa de pagamentos seguros por agentes de IA, em parceria com American Express, Mastercard e Visa, e com aprovação do usuário a cada compra. O lançamento, em 13 de novembro de 2026, marca um passo concreto para o chamado comércio por agentes, sem expor os dados reais do cartão e preservando recompensas e proteções de disputa válidas para os cartões compatíveis. (openai.com)
A novidade começa a ser liberada para assinantes ChatGPT Pro maiores de 18 anos, nos Estados Unidos, com cartões emitidos nos EUA. A configuração é única, a autorização acontece a cada pagamento com verificação biométrica ou similar, e a cobrança segue para o cartão escolhido sem que o site receba os dados do cartão do usuário. (openai.com)
O artigo detalha como o ChatGPT Wallet funciona, quais são as regras de elegibilidade, o que muda para empresas e gateways de pagamento, os riscos e salvaguardas, e como o ecossistema financeiro está se movendo em direção ao comércio por agentes.
Como funciona o ChatGPT Wallet na prática
O processo de compra é simples, mas cheio de camadas de proteção. O usuário adiciona um cartão uma única vez, então, antes de cada compra, revisa itens e total, escolhe o cartão e aprova com um check de segurança, como Face ID ou impressão digital. A aprovação gera um registro claro da autorização daquele pagamento. Depois, a rede de pagamento emite um token de pagamento, com número, código e validade substitutos, e a cobrança vai para o cartão selecionado sem que o site ou o agente recebam os dados reais do cartão. (openai.com)
Esse desenho permite que os agentes executem a tarefa de pagar, enquanto bancos e redes seguem avaliando o risco da transação, e o usuário mantém o relacionamento direto com a loja para preço, entrega, devoluções e atendimento. Em outras palavras, a experiência do checkout se encaixa nos fluxos já existentes de cartões, apenas com um novo meio confiável para o agente agir em nome do usuário. (openai.com)
Vale notar dois pontos operacionais, fundamentais para e-commerces. Primeiro, sites precisam garantir que não bloqueiam agentes sem querer, o que inclui reconhecer requisições autenticadas de bots e ajustar firewalls e CDNs. Segundo, os sistemas de risco precisam saber identificar compras legítimas feitas por agentes, para evitar recusas indevidas. A OpenAI publicou um playbook com orientações e cita como parceiros de prevenção à fraude Forter, Riskified, Sardine e Signifyd, além de PSPs como Adyen, Checkout.com e Stripe. (openai.com)
Quem pode usar, onde vale e quais cartões são compatíveis
A disponibilidade inicial foca nos Estados Unidos. O rollout começou em 13 de novembro de 2026 para assinantes ChatGPT Pro, com 18 anos ou mais, com cartões emitidos nos EUA. A OpenAI afirma que o Wallet preserva recompensas do cartão e proteções para disputas elegíveis, de acordo com as regras dos emissores e redes. (openai.com)
A Central de Ajuda indica elegibilidade para cartões American Express, Mastercard, Visa e alguns cartões emitidos pelo Chase para usuários Pro nos EUA, reforçando que cada compra deve seguir as Políticas de Uso da OpenAI. Esse detalhe pode variar por emissor e produto, então a recomendação é checar a ajuda oficial e os termos do Wallet antes de ativar. (help.openai.com)
Do lado jurídico, os termos do ChatGPT Wallet deixam claro que a OpenAI não assume responsabilidade por compras, pagamentos, transferências, cumprimento de pedidos ou uso por terceiros. Questões e disputas seguem os acordos com o emissor do cartão, rede de pagamento, instituição financeira, comerciante ou outros terceiros envolvidos. Para o usuário final, isso reforça que as proteções do cartão continuam centrais, enquanto a OpenAI provê a camada de agente, tokenização e fluxo de autorização. (openai.com)
O que muda para empresas, PSPs e times de risco
Para aceitar o ChatGPT Wallet sem fricção, sites e PSPs precisam tratar compras iniciadas por agentes como transações legítimas dentro do ecossistema de cartões, ajustando detecções que bloqueiam tráfego automatizado de boa fé. O playbook da OpenAI orienta sobre disponibilizar informações de produto, permitir acesso a agentes com autenticação de bot e trabalhar com provedores de risco para reduzir falsos positivos. (openai.com)
Além disso, a agenda de integração mira o reconhecimento de tokens emitidos por redes no checkout tradicional, algo que os adquirentes e gateways já lidam em contextos de carteiras digitais. O movimento é incremental, aproveitando a infraestrutura existente de tokenização, sem exigir uma ruptura completa do stack de pagamentos das lojas. Isso encurta o caminho de adoção e facilita pilotos controlados. (openai.com)
Do ponto de vista de comunicação com o cliente, a loja mantém posse do relacionamento. Preço, fulfillment, devoluções e suporte seguem sob domínio do comerciante. O agente ajuda o usuário a concluir a compra, mas não substitui políticas e SLAs do varejista, algo essencial para confiança e para a gestão de chargebacks. (openai.com)
Segurança, privacidade e o papel das redes
A arquitetura apoia-se em dois pilares, autorização explícita do usuário e tokenização pela rede. Cada transação requer um check de segurança, e a rede emite um token que substitui os dados reais do cartão. As proteções de disputa, quando elegíveis, seguem valendo, assim como benefícios do cartão, reduzindo atrito para o consumidor e para o comerciante. (openai.com)
A OpenAI publicou um aviso de privacidade específico do Wallet explicando como dados são tratados nos Estados Unidos. O documento cobre categorias de informação processadas, finalidades de uso e compartilhamentos necessários para processar pagamentos, em linha com o que se espera de uma carteira que interopera com redes e bancos. Para usuários corporativos, vale reforçar políticas internas de privacidade e segurança, especialmente quando o agente interage com dados de catálogo e carrinhos. (openai.com)
As redes de pagamento, por sua vez, têm investido em padrões e colaborações para o comércio por agentes. Em junho de 2026, a Visa anunciou uma parceria com a OpenAI para impulsionar a próxima geração de comércio com IA, conectando infraestrutura e sinais de confiança de pagamentos ao universo de agentes e experiências conversacionais. Esse alinhamento reduz o risco de incompatibilidade e acelera a aceitação de transações aprovadas por usuários e executadas por agentes. (corporate.visa.com)
Relatórios setoriais recentes analisam como a indústria se prepara, com referências a ofertas como Visa Intelligent Commerce e Mastercard Agent Pay, a possíveis integrações com carteiras como PayPal, e a protocolos co-desenvolvidos com players de payment orchestration. Essas leituras indicam uma convergência do mercado para reconhecer e diferenciar transações feitas por agentes autorizados, sem quebrar o que já funciona no varejo online. (mckinsey.com)
Experiência do usuário, limites e controle do gasto
Para o usuário, a proposta de valor está em conveniência com controle. Em vez de digitar cartão e CVV, o agente prepara a compra e pede aprovação, com biometria ou um método similar, preservando os dados sensíveis. O Wallet, de acordo com a ajuda oficial, aparece para assinantes Pro nos EUA com cartões compatíveis, e cada pagamento precisa seguir as políticas de uso, algo útil para coibir cenários indesejados com automação. (help.openai.com)
Boas práticas de educação financeira continuam relevantes. Alertas em tempo real, limites de gasto por categoria e aprovações granulares criam o que economistas chamam de velocidade de atrito, um freio saudável para evitar compras por impulso em métodos digitais. Guias de consumo recomendam autenticação forte no dispositivo, cuidado com phishing e revisão frequente de transações, práticas que se encaixam naturalmente no fluxo do Wallet. (kiplinger.com)
Do lado da autenticidade, pesquisas acadêmicas já exploram autenticação por gesto em wearables para pagamentos, sinalizando caminho para camadas adicionais de verificação que podem evoluir junto com carteiras por agentes. Embora experimentais, essas ideias convergem com o princípio do Wallet, autorização clara da intenção de pagar antes que o agente execute. (arxiv.org)
Implicações estratégicas para e-commerces e bancos
O comércio por agentes não elimina o pipeline atual de autorização, compensação e liquidação, mas reatribui tarefas. O agente configura carrinho, aplica cupons, compara fretes, e leva o usuário a um consentimento informado. Para e-commerces, isso pode aumentar a taxa de conversão em jornadas complexas, desde que catálogos, estoques e políticas estejam acessíveis a agentes, e que antifraude reconheça esse novo tipo de sinal. (openai.com)
PSPs e adquirentes tendem a ver uma curva de aprendizado, semelhante ao que aconteceu com carteiras móveis e tokenização em anos anteriores. A diferença agora é a origem, compras iniciadas por software que age em nome do cliente, mas com a mesma régua de compliance e autorização. Com redes como Visa, Mastercard e parceiros como Amex no jogo, a inclusão do agente como parte confiável do fluxo ganha lastro institucional. (openai.com)
Para bancos emissores, o Wallet cria oportunidade de reforçar a proposta de valor, mantendo benefícios, acelerando resolução de disputas elegíveis e oferecendo controles proativos em apps. Para marketplaces e grandes varejistas, vale priorizar pilotos em categorias com baixo risco e alto volume, com monitoração de KPIs de aprovação, cancelamentos e chargebacks.
O que observar nos próximos meses
Disponibilidade ampliada além dos EUA, expansão de emissores compatíveis e refino dos sinais de risco para compras por agentes são os vetores imediatos. A OpenAI afirma esperar que, com o tempo, usuários deleguem compras inteiras ao agente por parâmetros como limites de gasto, categorias e janelas de tempo, sempre com salvaguardas avançadas e registros de autorização. Esse horizonte aponta para um modelo de compra mais assistido e mais auditável. (openai.com)
Parcerias adicionais com PSPs, antifraude e plataformas de e-commerce devem acelerar. Do lado regulatório, discussões sobre responsabilidade, transparência algorítmica e experiência justa para o consumidor vão ganhar corpo à medida que o volume transacionado por agentes cresce. Os termos do Wallet e o aviso de privacidade mostram que, desde o início, a responsabilidade formal permanece com redes, emissores e comerciantes nos aspectos tradicionais do cartão, enquanto a OpenAI opera a orquestração do agente. (openai.com)
Casos de uso e aplicações práticas
- Reposição programada de bens de consumo, com limite por ticket e confirmação biométrica a cada compra. O agente verifica preço, prazo e reputação do vendedor, e apresenta a melhor opção para aprovação. (openai.com)
- Assinaturas digitais, onde o agente compara ofertas, simula valores prorrateados e aciona o Wallet após aprovação explícita, sem digitar cartão no site. (openai.com)
- Viagens e hospitalidade, com integração a inventários e regras de alteração, reduzindo abandono em etapas longas de checkout, mantendo políticas do comerciante e a proteção do cartão. (openai.com)
Perguntas frequentes que já têm resposta
- Os dados do cartão são compartilhados com o site? Não, o pagamento usa um token emitido pela rede, e a loja não recebe o PAN real. (openai.com)
- Quem responde por disputas elegíveis? As proteções do cartão seguem válidas conforme regras da rede e do emissor. (openai.com)
- A OpenAI assume responsabilidade por problemas no pedido? Os termos do Wallet dizem que não, as disputas e responsabilidades seguem com emissor, rede, instituição financeira ou comerciante. (openai.com)
- Quem pode usar agora? Assinantes Pro nos EUA, 18+, com cartões elegíveis emitidos nos EUA, incluindo American Express, Mastercard, Visa e, conforme a ajuda, determinados cartões Chase. (openai.com)
Reflexões e insights
A tendência é clara, o checkout está migrando de formulários para conversas, com um agente preparando as etapas e pedindo uma confirmação curta, segura e registrada. Em setores com carrinhos complexos, o ganho de conversão pode ser relevante. O sucesso depende menos de tecnologia crua e mais de integração cuidadosa com risco, antifraude e catálogos atualizados, pontos que a OpenAI enfatiza no playbook para parceiros. (openai.com)
A entrada coordenada de redes como Amex, Mastercard e Visa sugere que o mercado pretende tratar compras por agentes como uma evolução do que já existe, não um atalho inseguro. A tokenização reduz a superfície de ataque, a autorização por biometria reforça consentimento e a preservação de proteções do cartão mantém o padrão de confiança que os consumidores já entendem. O desenho privilegia interoperabilidade, um bom sinal para a adoção. (openai.com)
Conclusão
ChatGPT Wallet é um passo tangível para o comércio por agentes, com foco em confiança. Ao exigir aprovação do usuário a cada compra, operar com tokenização e manter benefícios e proteções dos cartões elegíveis, o recurso equilibra conveniência e segurança. A liberação começou nos Estados Unidos para assinantes Pro e deve se expandir à medida que lojas e provedores de pagamento ajustam sistemas para reconhecer transações iniciadas por agentes. (openai.com)
Para empresas, o recado é pragmático, preparar catálogos e políticas para agentes, ajustar antifraude e iniciar pilotos em jornadas com alto abandono. Para consumidores, o Wallet reduz exposição de dados e dá controle, com aprovação biométrica e histórico claro de autorização. Se a coordenação entre redes, emissores, PSPs e plataformas seguir no ritmo atual, pagamentos por agentes têm tudo para se tornar uma parte natural do e-commerce. (openai.com)
Leia também
Google lança Gemini 4 Hydrogen para code agentic econômico
Gemini 4 Hydrogen chega com foco em code agentic econômico e rápido. Oferece quatro níveis de thinking, janela unificada de 1M tokens, long decode e integração com Orchestrator no Antigravity. Veja como usar o modelo para codar, depurar e orquestrar agentes com melhor custo benefício.
9 min de leituraTecnologia e IAÓculos com Gemini do Google da Warby Parker & Gentle Monster
As coleções de óculos inteligentes com Gemini, fruto da colaboração entre Google, Samsung, Warby Parker e Gentle Monster, já entraram em pré-venda. Com câmera de 12 MP, bateria de até 9 horas e recursos de tradução em mais de 70 idiomas, os modelos começam em US$ 395 e chegam às lojas em 10 de dezembro.
8 min de leituraTecnologia e IAEx-CEO da Nvidia Jensen Huang teve relação com 2ª funcionária, ações caem
A revelação de um segundo relacionamento do ex-CEO da Nvidia, Jensen Huang, com uma funcionária intensificou a crise de governança e pressionou a liderança da empresa em meio ao boom de IA. As ações recuaram cerca de 30 por cento desde o pico de outubro, enquanto o conselho anunciou a transição imediata e o mercado avalia impactos em concorrência, regulação e confiança dos investidores.
9 min de leituraTecnologia e IACEO da Nvidia, Jensen Huang, teria tido caso com vice-presidente que lhe reporta
As reportagens indicam que Jensen Huang, CEO da Nvidia, teria mantido um relacionamento com uma vice-presidente que lhe reportava, enquanto a empresa investiga outra relação extraconjugal com uma executiva ligada a suposto esquema de inteligência chinês. Entenda os riscos de governança, possíveis impactos no valor de mercado e o que isso sinaliza para compliance em big techs.
11 min de leitura